O racha dos combustíveis em 2026
Etanol despenca, diesel inflaciona o frete e a conta da logística fica mais pesada.
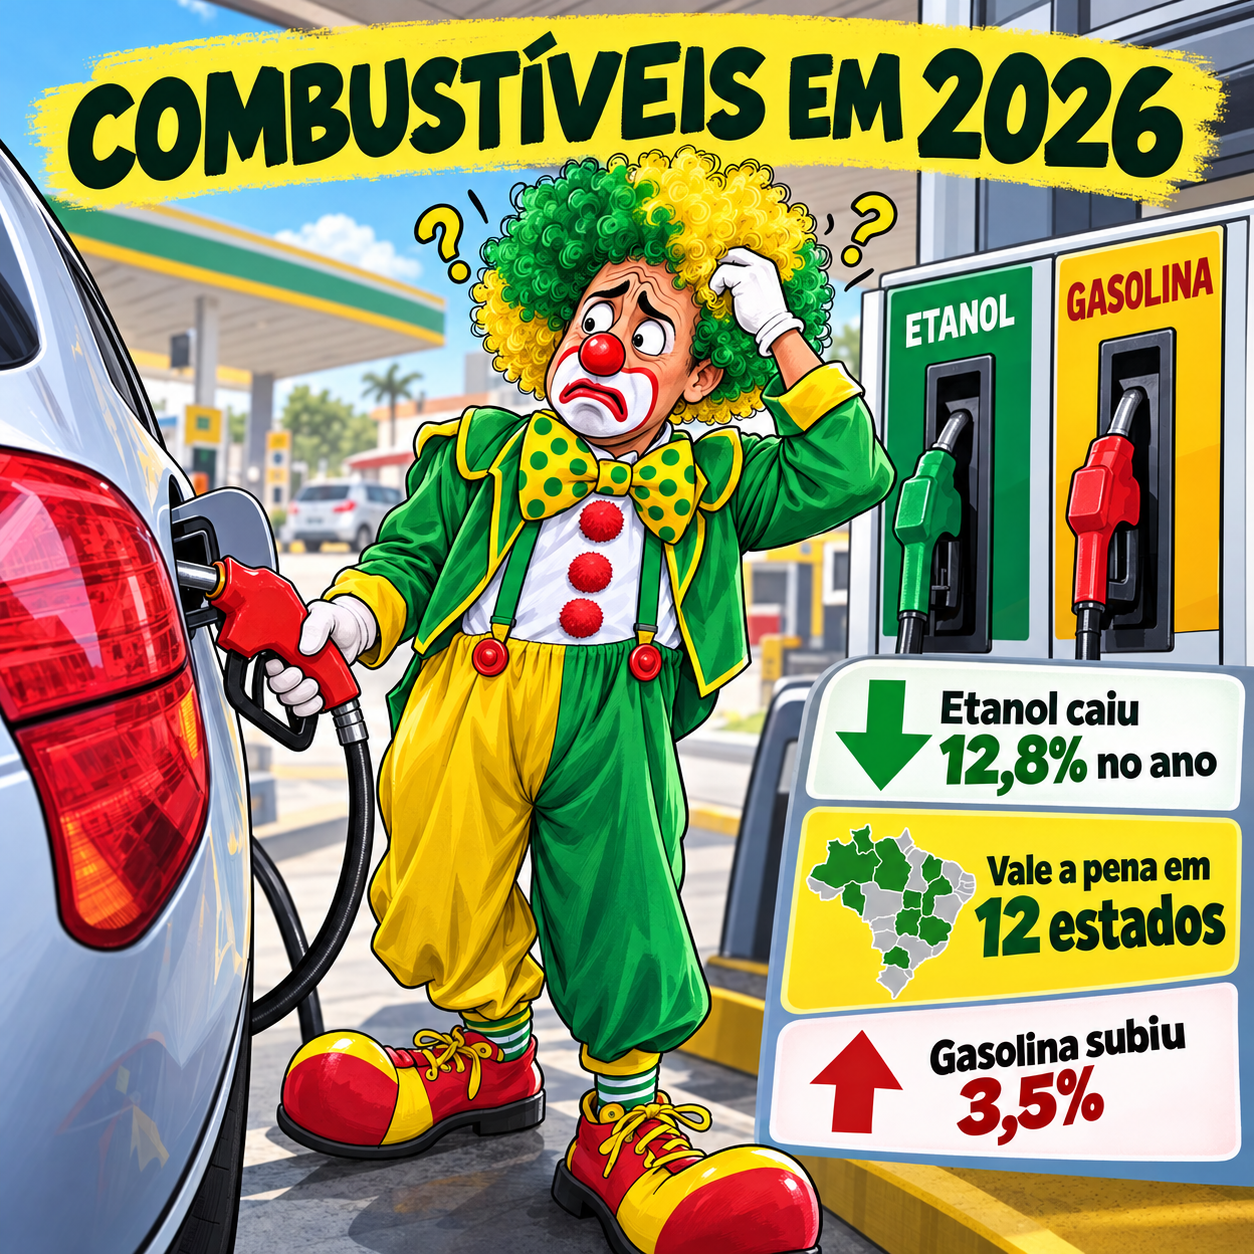
O mercado de combustíveis em 2026 escancarou uma divisão profunda na matriz nacional. Enquanto o motorista de passeio celebra a queda livre do etanol, a infraestrutura de transporte roda sob forte estresse financeiro. Dados oficiais da ANP revelam que o etanol hidratado desidratou 12,8% entre janeiro e agosto, empurrando a paridade contra a gasolina para expressivos 60,7%. No entanto, a conta pesada ficou para o transporte pesado: o diesel S10 disparou 12,4%, jogando lenha na fogueira dos custos logísticos de ponta a ponta.
A queda no preço do biocombustível abriu uma trégua necessária para o bolso do consumidor flex, mas o salto do diesel ameaça repassar inflação para as prateleiras.
O que você precisa saber sobre o panorama de 2026:
▶ O etanol caiu R$ 0,58 por litro, despencando de R$ 4,53 para R$ 3,95 (-12,8%), impulsionado pela safra e oferta no Centro-Sul.
▶ A gasolina comum subiu para R$ 6,51 (+3,5%), ampliando o abismo de competitividade contra o renovável.
▶ O diesel S10 saltou de R$ 6,12 para R$ 6,88 (+12,4%), adicionando R$ 0,76 por litro no custo direto das transportadoras.
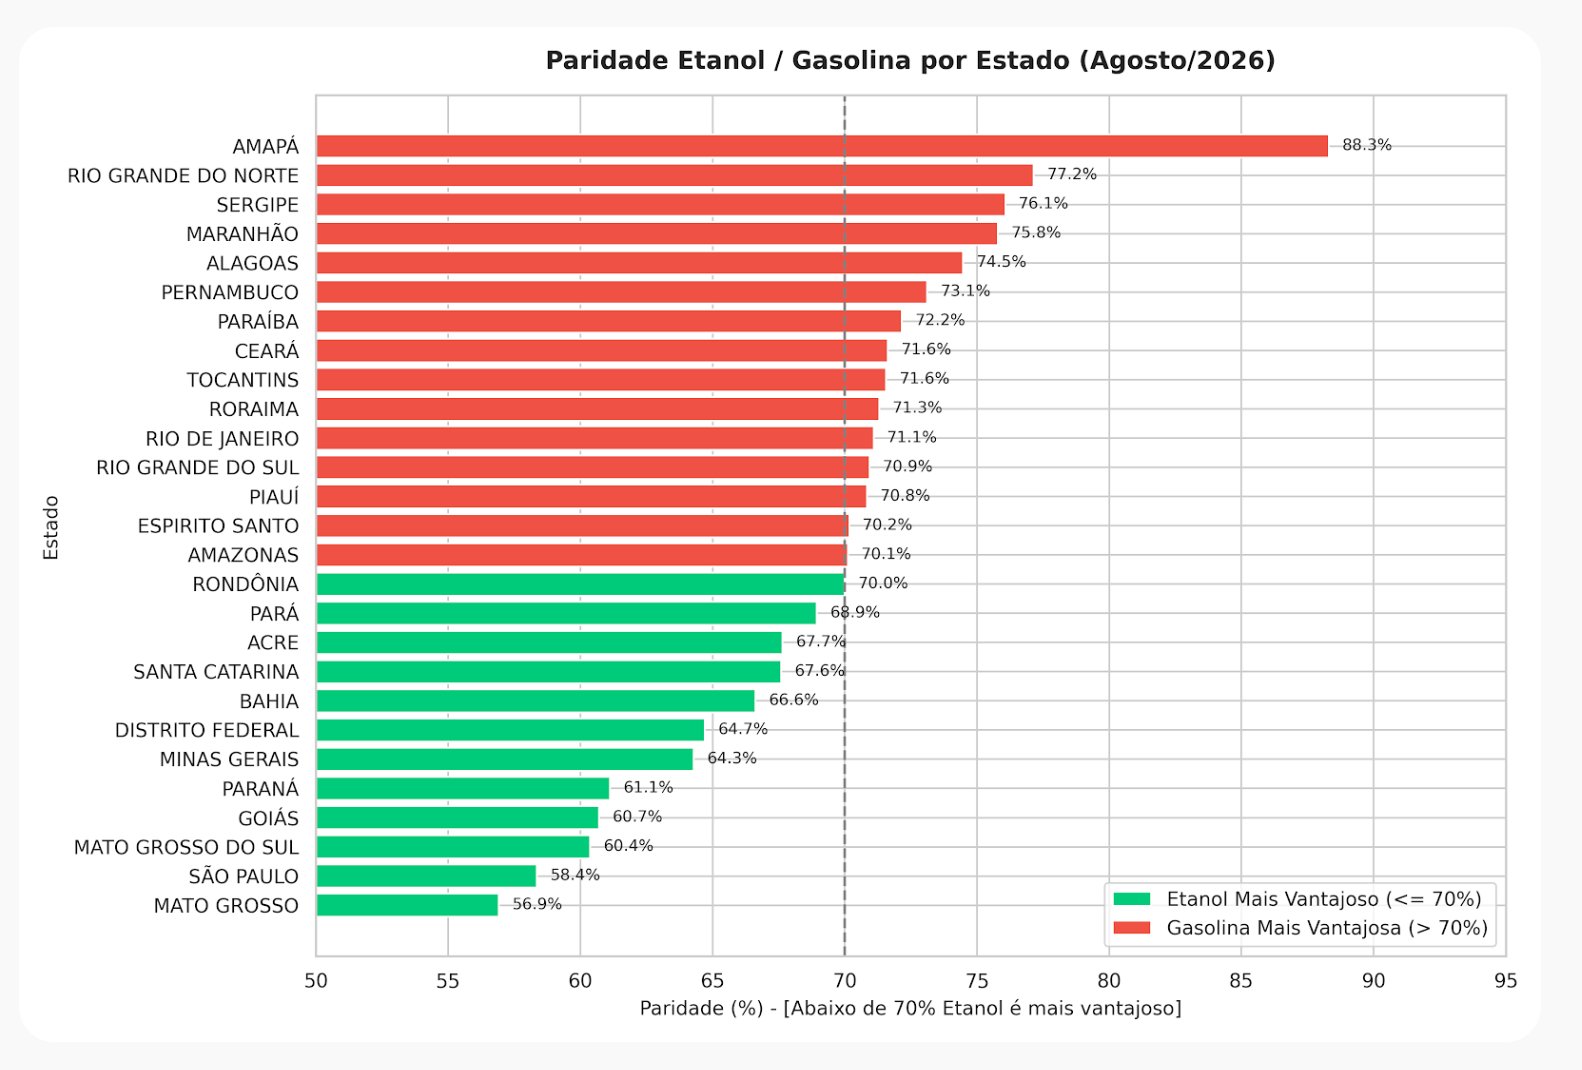
▶ O etanol passou a valer a pena em 12 estados, atingindo paridades mínimas em Mato Grosso (56,9%) e São Paulo (58,3%).
▶ A assimetria regional é brutal: a gasolina varia de R$ 6,16 no RS até R$ 7,56 em Roraima, enquanto o diesel atinge R$ 8,31 no Acre.
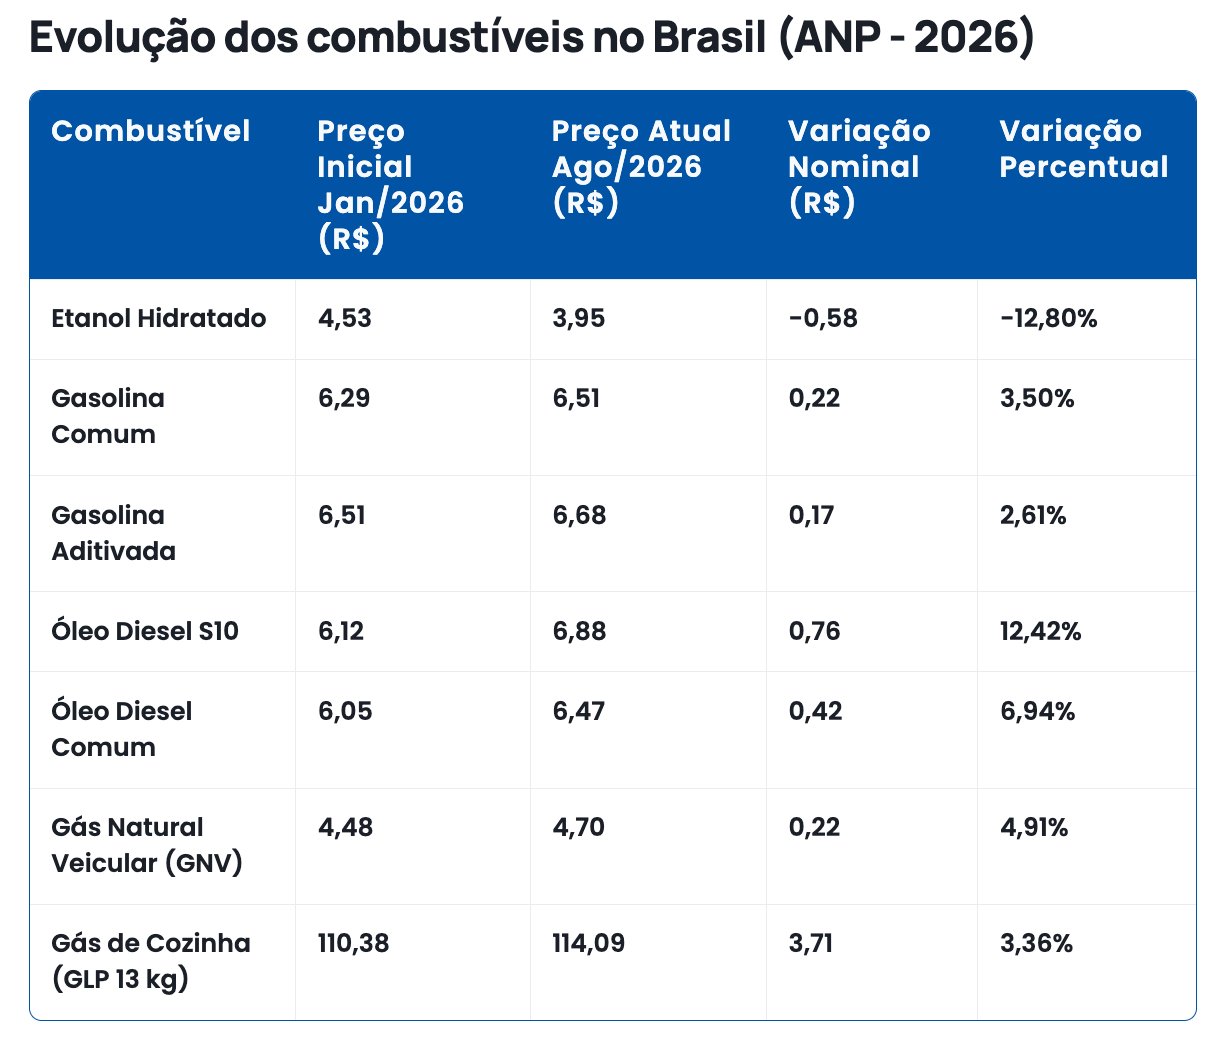
O aumento sistemático do diesel desmonta margens operacionais de transportadores e força uma renegociação agressiva de fretes. Ao mesmo tempo, empresas com frotas flex leves que mantinham políticas rígidas de abastecimento pré-fixadas estão queimando dinheiro se não liberaram o uso irrestrito de etanol nas praças favoráveis.
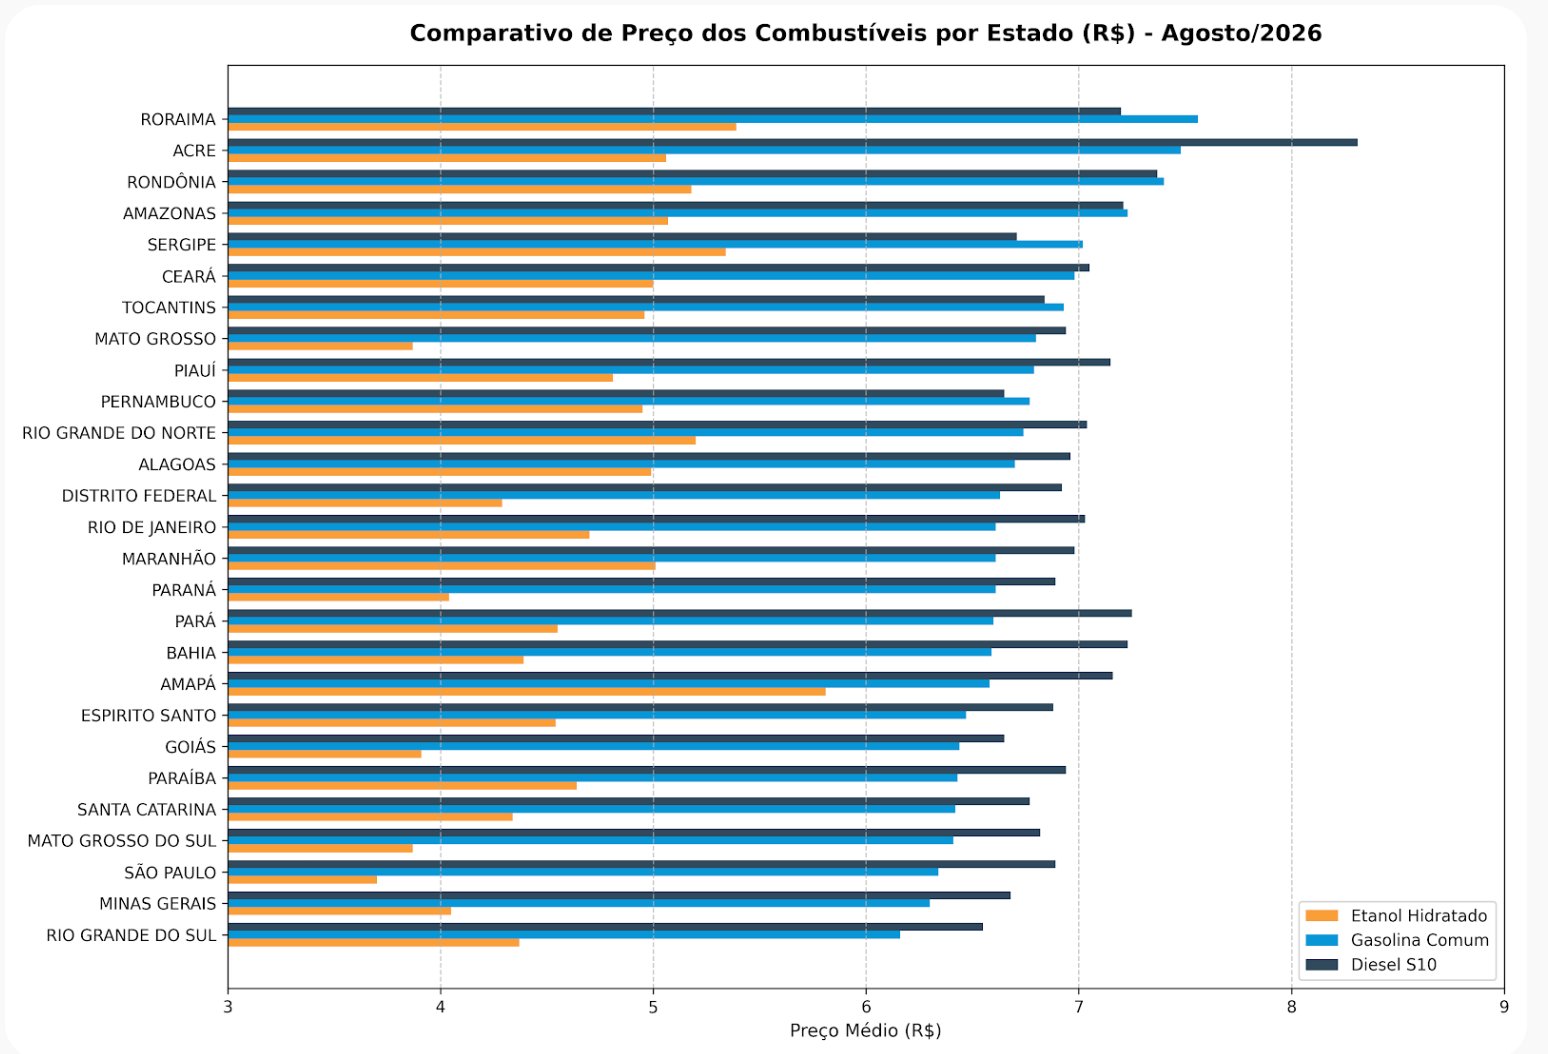
A diferença de custos entre estados expõe gargalos logísticos históricos e tributários do país: rodar no Norte custa significativamente mais caro em qualquer matriz energética em comparação ao Sudeste e Centro-Oeste.
Insights Estratégicos:
▶ Auditar imediatamente as diretrizes de abastecimento corporativo; travar a frota na gasolina hoje em estados como SP, MT e GO é erro crasso de gestão.
▶ Antecipar repasses de frete e reestruturar planilhas de custo operacional do transporte pesado antes do fechamento do ano.
▶ Explorar arbitragens regionais de suprimento para operações com alta densidade de rodagem interestadual.
Resumo da Paridade (Agosto/2026)
- Etanol é mais vantajoso (12 Estados + DF): Mato Grosso (56,91%), São Paulo (58,36%), Mato Grosso do Sul (60,37%), Goiás (60,71%), Paraná (61,12%), Minas Gerais (64,29%), Distrito Federal (64,71%), Bahia (66,62%), Santa Catarina (67,60%), Acre (67,65%), Pará (68,94%) e Rondônia (70,00%).
- Gasolina é mais vantajosa (15 Estados): Amazonas, Espírito Santo, Piauí, Rio Grande do Sul, Rio de Janeiro, Roraima, Tocantins, Ceará, Paraíba, Pernambuco, Alagoas, Maranhão, Sergipe, Rio Grande do Norte e Amapá (maior paridade: 88,30%).
Destaques dos Preços Extremos
- Etanol mais barato: São Paulo (R$ 3,70) e Mato Grosso / Mato Grosso do Sul (R$ 3,87).
- Etanol mais caro: Amapá (R$ 5,81) e Roraima (R$ 5,39).
- Gasolina mais barata: Rio Grande do Sul (R$ 6,16) e Minas Gerais (R$ 6,30).
- Gasolina mais cara: Roraima (R$ 7,56) e Acre (R$ 7,48).
- Diesel S10 mais barato: Rio Grande do Sul (R$ 6,55) e Pernambuco (R$ 6,65).
- Diesel S10 mais caro: Acre (R$ 8,31) e Rondônia (R$ 7,37).
Em um país continental, o combustível não é apenas um insumo de rodagem — é a variável que decide quem preserva margem e quem opera no vermelho.
Quem não ajusta a estratégia de abastecimento ao mapa da ANP está deixando margem no posto.