O colapso da fábrica alemã
Por que fabricar um Volkswagen na Alemanha custa quase 4,5 vezes mais que na China.
A discussão em torno do futuro da manufatura automotiva global costuma focar quase exclusivamente no custo da mão de obra, mas a realidade operacional revela uma assimetria estrutural muito mais ampla. Uma comparação direta entre as operações da Volkswagen em Emden (Alemanha) e Tianjin (China) evidencia como a conjunção entre despesas energéticas, encargos trabalhistas e produtividade anual está redefinindo os polos industriais do setor automotivo. A disparidade operacional coloca a base fabril europeia sob um nível de pressão competitiva sem precedentes na história moderna do grupo.
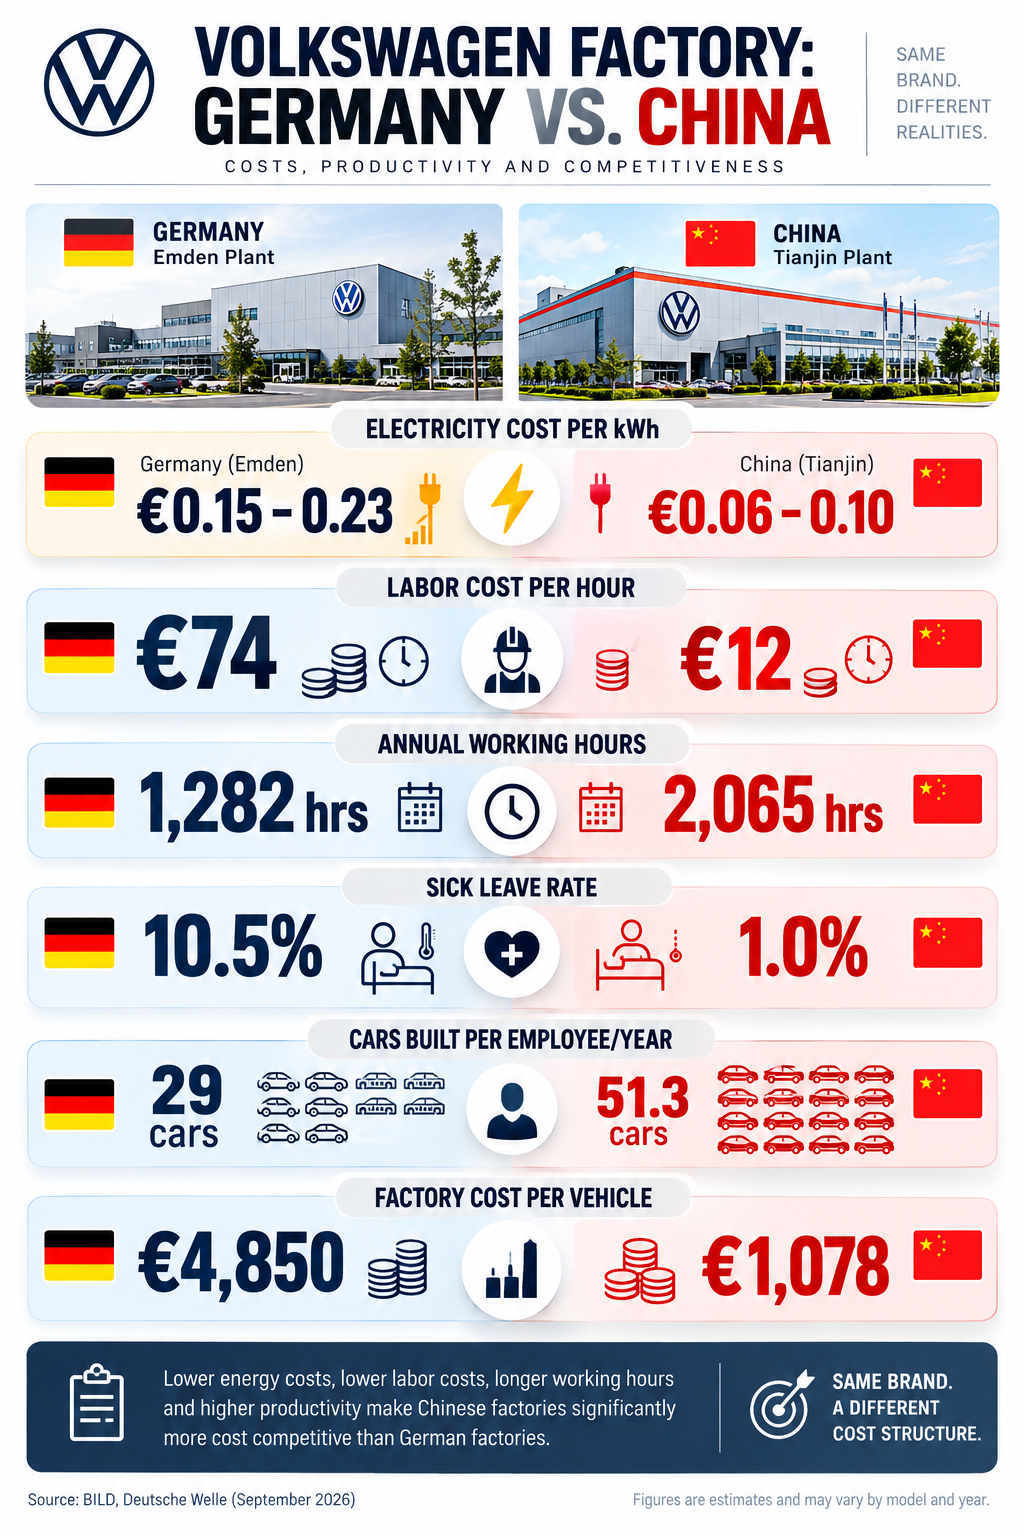
▶ O custo fabril por veículo alcança expressivos € 4.850 na Alemanha, contra apenas € 1.078 na China, gerando uma defasagem superior a 300% na montagem final.
▶ O custo da eletricidade por quilowatt-hora na planta alemã oscila entre € 0,15 e € 0,23, mais que o dobro da faixa de € 0,06 a € 0,10 paga na fábrica chinesa.
▶ O abismo na remuneração horária é contundente, marcando € 74 por hora no chão de fábrica alemão frente a € 12 por hora na operação chinesa.
▶ A jornada efetiva e a assiduidade aprofundam a lacuna: a jornada anual alemã é de 1.282 horas com taxa de atestado de 10,5%, contra 2.065 horas anuais e apenas 1,0% de absenteísmo na China.
▶ O rendimento por operador reflete esse desequilíbrio: a fábrica chinesa entrega 51,3 carros por funcionário ao ano, praticamente o dobro dos 29 veículos produzidos por trabalhador na Alemanha.
Projetando os desdobramentos estratégicos para a próxima década, o fiel da balança industrial deixa de ser unicamente a folha de pagamento e passa a girar em torno da previsibilidade e do custo da energia elétrica. A migração contínua para veículos elétricos e a produção de baterias de alta densidade demandam processos intensivos em eletricidade, transformando as tarifas de energia no critério principal para a atração de novas fábricas e investimentos de capital. Para as matrizes históricas, o desafio ultrapassa negociações sindicais pontuais e atinge a própria viabilidade de longo prazo de suas plantas ocidentais.
▶ A competitividade energética superará o custo trabalhista como a variável mais determinante na decisão de instalação de novas gigafactories na próxima década.
▶ Diferenças extremas de produtividade por funcionário inviabilizam a defesa de margens saudáveis sem uma automação maciça ou profunda revisão dos modelos de turno.
▶ Regiões incapazes de fornecer energia industrial acessível e estável enfrentarão uma evasão gradual de suas capacidades produtivas pesadas para mercados asiáticos.
No cenário macroeconômico, a Europa vivencia um momento crítico de reconfiguração produtiva. O encarecimento estrutural de sua matriz energética e a rigidez regulatória coincidem com a ascensão de ecossistemas industriais altamente integrados e subsidiados no continente asiático. Em um cenário onde as margens de lucro dos modelos elétricos já operam sob compressão severa e as marcas asiáticas ganham escala com velocidade, a manutenção de estruturas fabris de custo quatro vezes superior ameaça a relevância global das corporações europeias.
A excelência em engenharia e a tradição de marca perdem força competitiva quando o custo básico para colocar o produto na rua se torna matematicamente insustentável.
Fonte: BILD / Deutsche Welle