A Selic cai, mas a conta do financiamento não fecha
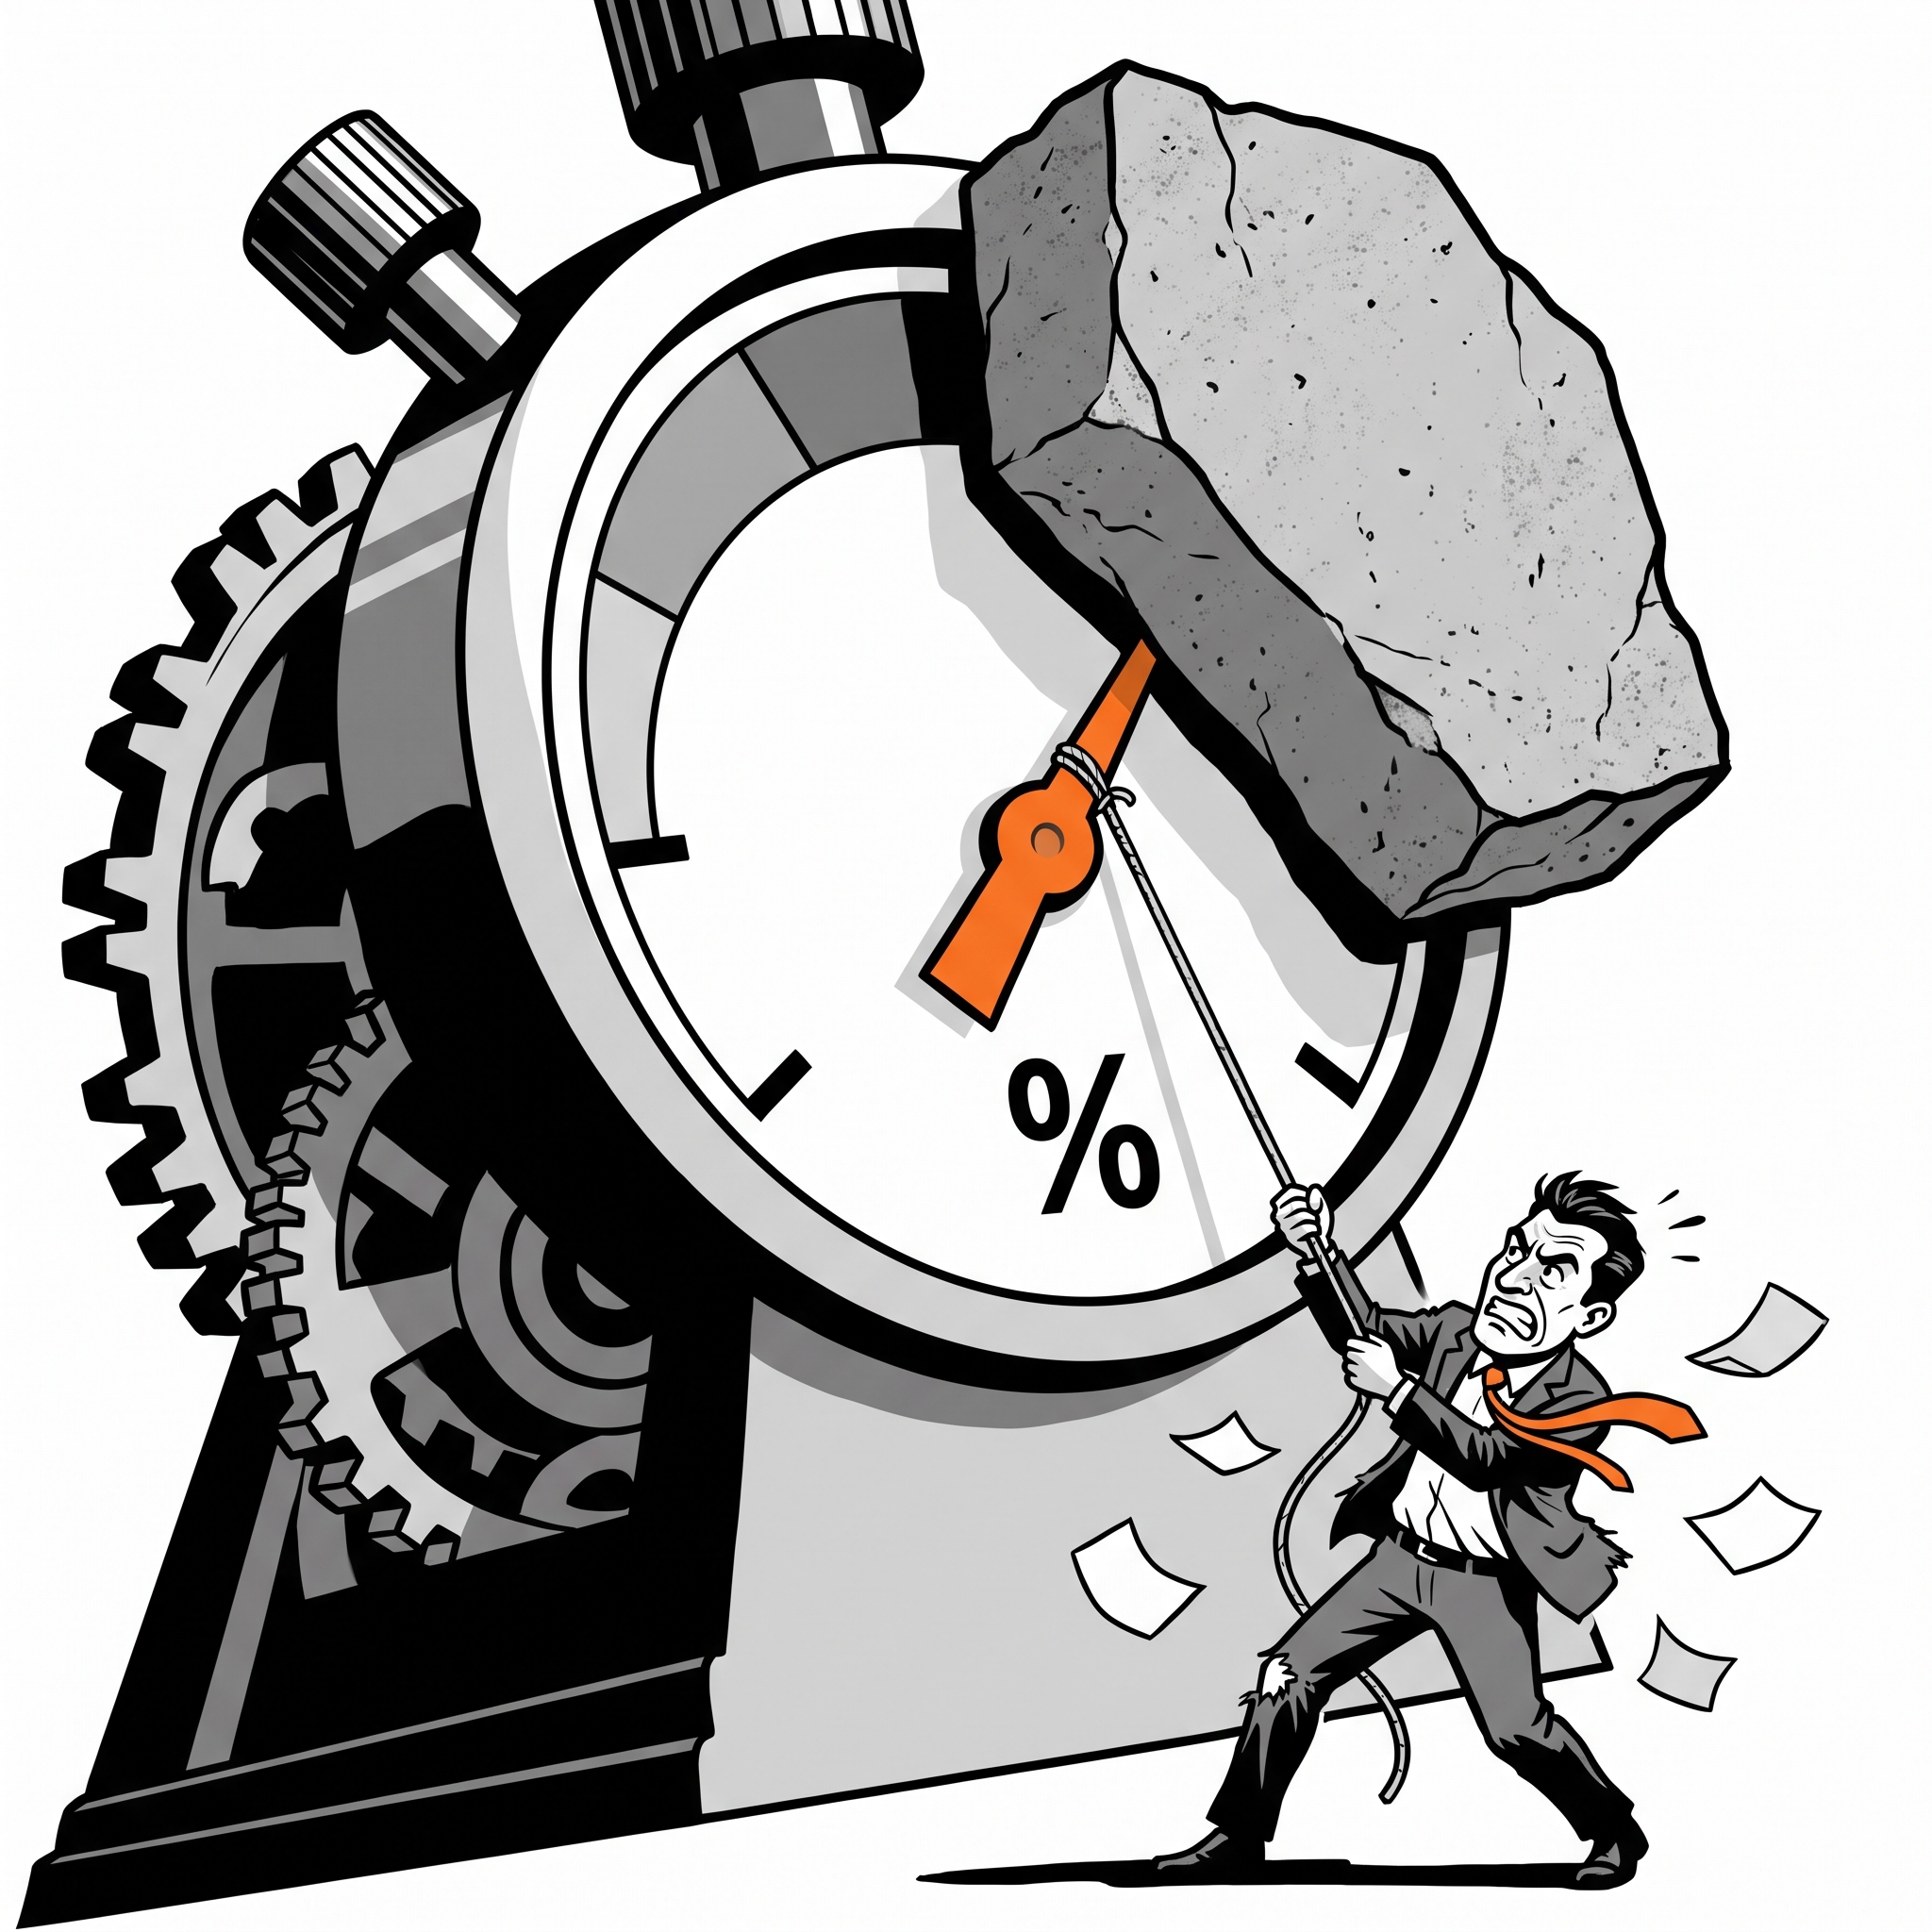
A redução contínua da taxa Selic pode sinalizar alívio para a economia, mas o repasse para as pontas do crédito automotivo continua a enfrentar barreiras estruturais.
Apesar dos cortes promovidos pelo Banco Central na taxa básica de juros, o impacto no custo do financiamento de veículos novos e usados deve ser marginal no curto e médio prazo. Analistas do setor apontam que a alta inadimplência, o risco de crédito elevado e a necessidade de recomposição de margens por parte das instituições financeiras travam a queda das taxas praticadas na ponta final para o consumidor.
O que você precisa saber:
▶ O alívio na taxa Selic não se traduz automaticamente em parcelas mais baixas para o comprador de veículos, devido ao spread bancário pressionado.
▶ A inadimplência e a seletividade das instituições financeiras continuam sendo os principais filtros para a aprovação de novos financiamentos.
▶ As montadoras e concessionárias dependem de subsídios próprios e taxas zero pontuais para sustentar o volume de vendas no varejo.
▶ O custo de captação dos bancos e o risco de crédito retêm o repasse integral da queda da taxa básica ao consumidor final.
▶ A recuperação do mercado de veículos via crédito deve ser gradual, exigindo engenharia financeira por parte das redes de distribuição.
O cenário exige prudência nas projeções do setor automotivo para os próximos trimestres. Embora a Selic mais baixa ajude na liquidez geral do sistema financeiro, a percepção de risco sobre a renda das famílias impede uma desalavancagem rápida do custo de crédito nas concessionárias.
Insights Estratégicos:
▶ Montadoras que estruturarem operações de banco de montadora (captive) com taxas subsidiadas ganharão fatia de mercado sobre a concorrência.
▶ A flexibilização das condições de entrada e o foco em modalidades como consórcio e assinatura surgem como alternativas viáveis ao financiamento tradicional.
No ambiente econômico atual, depender unicamente da política monetária para alavancar vendas é uma estratégia arriscada; a eficiência operacional e as parcerias financeiras direcionadas farão a diferença.
As taxas de juros de ponta seguem operando em patamares elevados para a ponta final, sustentando a seletividade nos balanços bancários.
Política monetária abre espaço para recuperação, mas é o apetite de risco dos bancos que determina a velocidade do mercado.