O fim do pedágio bancário
Como a Avelloz transformou sua rede comercial em uma fintech autônoma
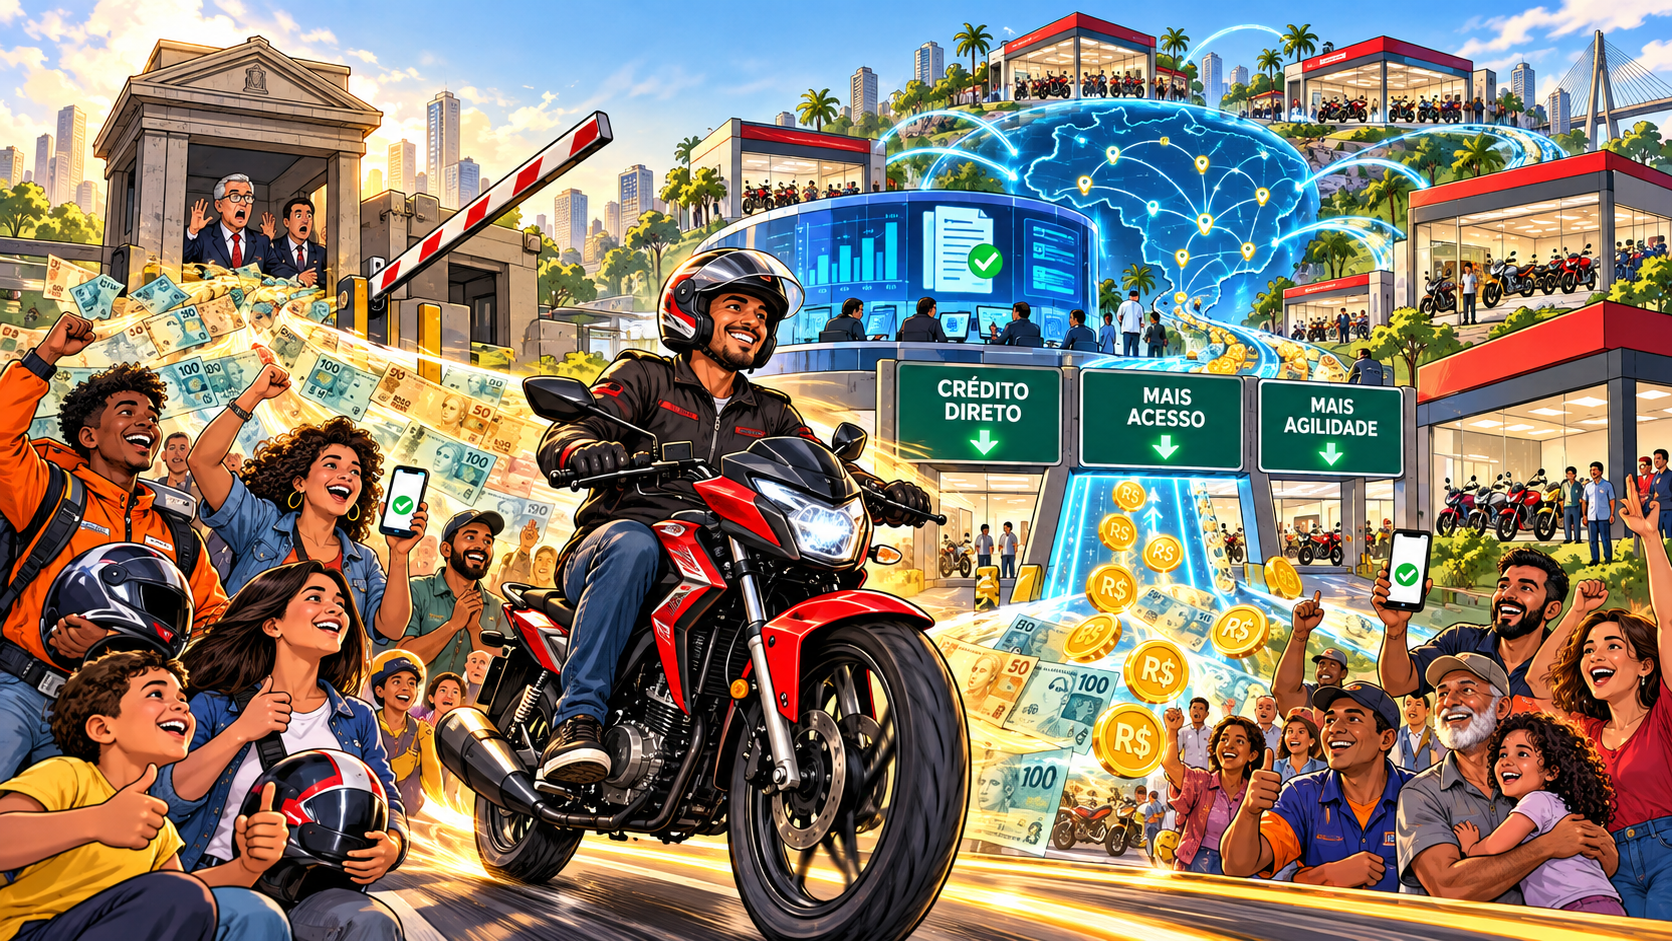
A Avelloz, que ocupa a posição de quinta maior marca em emplacamentos de motos no Brasil, deu um passo agressivo ao lançar sua própria operação de financiamento sem precisar de uma licença bancária formal. A estratégia elimina o intermediário tradicional, capturando para dentro de casa o spread que antes engordava o balanço dos bancos parceiros.
O que você precisa saber:
▶ A estruturação do modelo financeiro é capitaneada pela QI Tech, que administra desde a originação do crédito até a emissão da CCB.
▶ Cada contrato gerado é cedido a um Fundo de Investimento em Direitos Creditórios (FIDC), do qual a própria Avelloz atua como cotista.
▶ A operação de crédito já nasce com força de distribuição, presente nos mais de 460 pontos de venda da marca pelo país.
▶ A meta inicial estabelecida é financiar 500 motos mensais, de olho em um mercado brasileiro que emplacou 2,2 milhões de unidades em 2025 e projeta ultrapassar 2,4 milhões em 2026.
O movimento ilustra a consolidação do FIDC como um funding cativo de extrema eficiência comercial. O cliente deixa de ser apenas o comprador do produto e passa a ser convertido em um ativo financeiro da própria marca.
Quando uma montadora percebe que o dinheiro gerado no financiamento é tão estratégico quanto o metal do chassi, o tabuleiro comercial muda de configuração. A decisão da Avelloz de operar seu próprio ecossistema de crédito via FIDC não é apenas uma manobra de tesouraria; é uma declaração de independência em relação aos grandes bancos de varejo.
Insights Estratégicos:
▶ O controle direto do crédito permite à marca aprovações mais ágeis, campanhas direcionadas e flexibilidade para embutir taxas subsidiadas na margem do veículo.
▶ A parceria com provedores de infraestrutura as-a-service (como a QI Tech) reduz as antigas barreiras de entrada, permitindo que varejistas complexos operem como bancos informais.
▶ A retenção do spread financeiro abre uma nova torneira de receita que pode financiar o próprio crescimento estrutural e a capilaridade da rede no longo prazo.
Nos próximos 12 a 18 meses, a pressão sobre o modelo tradicional de financiamento vai acelerar. A tecnologia regulatória barateou a estruturação de fundos de crédito, criando uma janela para que outras montadoras e megagrupos de concessionárias verticalizem seus braços financeiros. A disputa pelo consumidor de mobilidade agora exige atuar em duas arenas complementares: a qualidade do produto físico e a inteligência de aprovação do crédito. Para as marcas que ainda dependem do balcão de terceiros, a oportunidade de reposicionamento é urgente.
"No novo varejo de mobilidade, o veículo atrai o consumidor, mas é a jornada do crédito que constrói a margem e retém a riqueza."