Depreciação 2026
O que os EUA já sabem e o Brasil está prestes a confirmar
Análise de mercado sobre o estudo iSeeCars "Cars That Hold Their Value" e seus desdobramentos para o varejo automotivo
O iSeeCars acaba de publicar sua análise anual de depreciação, cruzando mais de 950 mil veículos usados de 5 anos vendidos entre março de 2025 e fevereiro de 2026 nos Estados Unidos. É um estudo americano, mas os padrões que ele revela (o abismo entre elétricos e o resto da frota, a resiliência de picapes e híbridos, o fim do "prêmio de luxo" no usado) já aparecem, com sotaque próprio, nos números do seminovo brasileiro. Vale a leitura atenta de quem compra, financia, avalia troca ou monta estoque de usados todos os dias.
O panorama geral: a depreciação está desacelerando, mas não para todos
A depreciação média em 5 anos caiu para 41,8% em 2026, uma melhora de 3,8 pontos percentuais sobre o ano anterior. Isso soa bem para quem vende usados: significa carros perdendo menos valor, veículos de troca valendo mais e uma base de comparação mais favorável para negociação. Segundo Karl Brauer, analista executivo do iSeeCars, essa retração "sugere demanda crescente por carros usados e/ou oferta insuficiente", um cenário puxado pelo encarecimento contínuo do carro novo e pela queda na confiança do consumidor, que empurra parte da demanda para o usado.
Mas a média esconde uma divisão cada vez mais nítida entre segmentos:
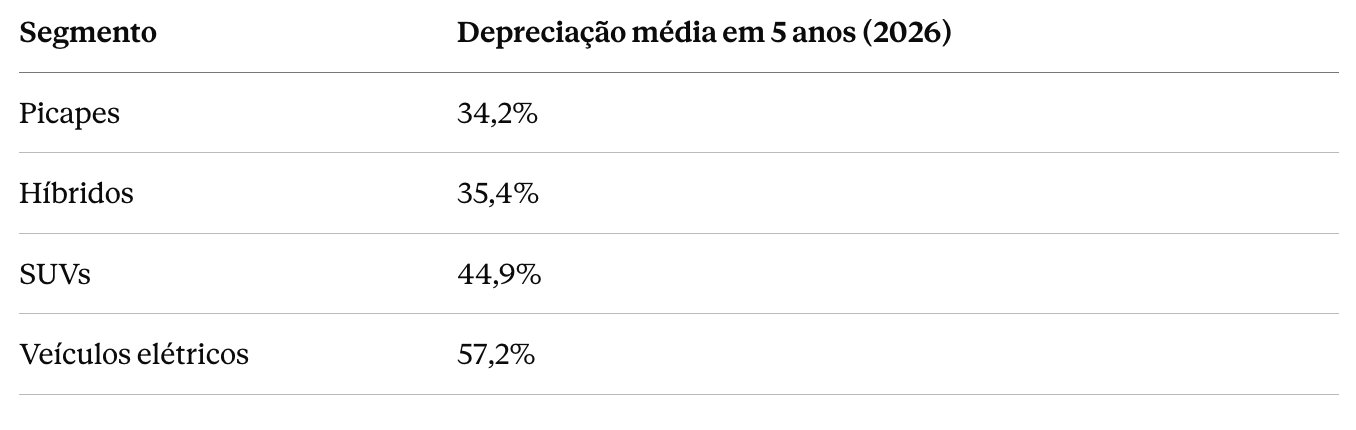
Picapes e híbridos formam um bloco de retenção de valor; elétricos formam um bloco isolado do lado oposto, com uma diferença de mais de 20 pontos percentuais em relação às picapes. Essa não é uma flutuação de um ano: é a consolidação de uma tendência estrutural.
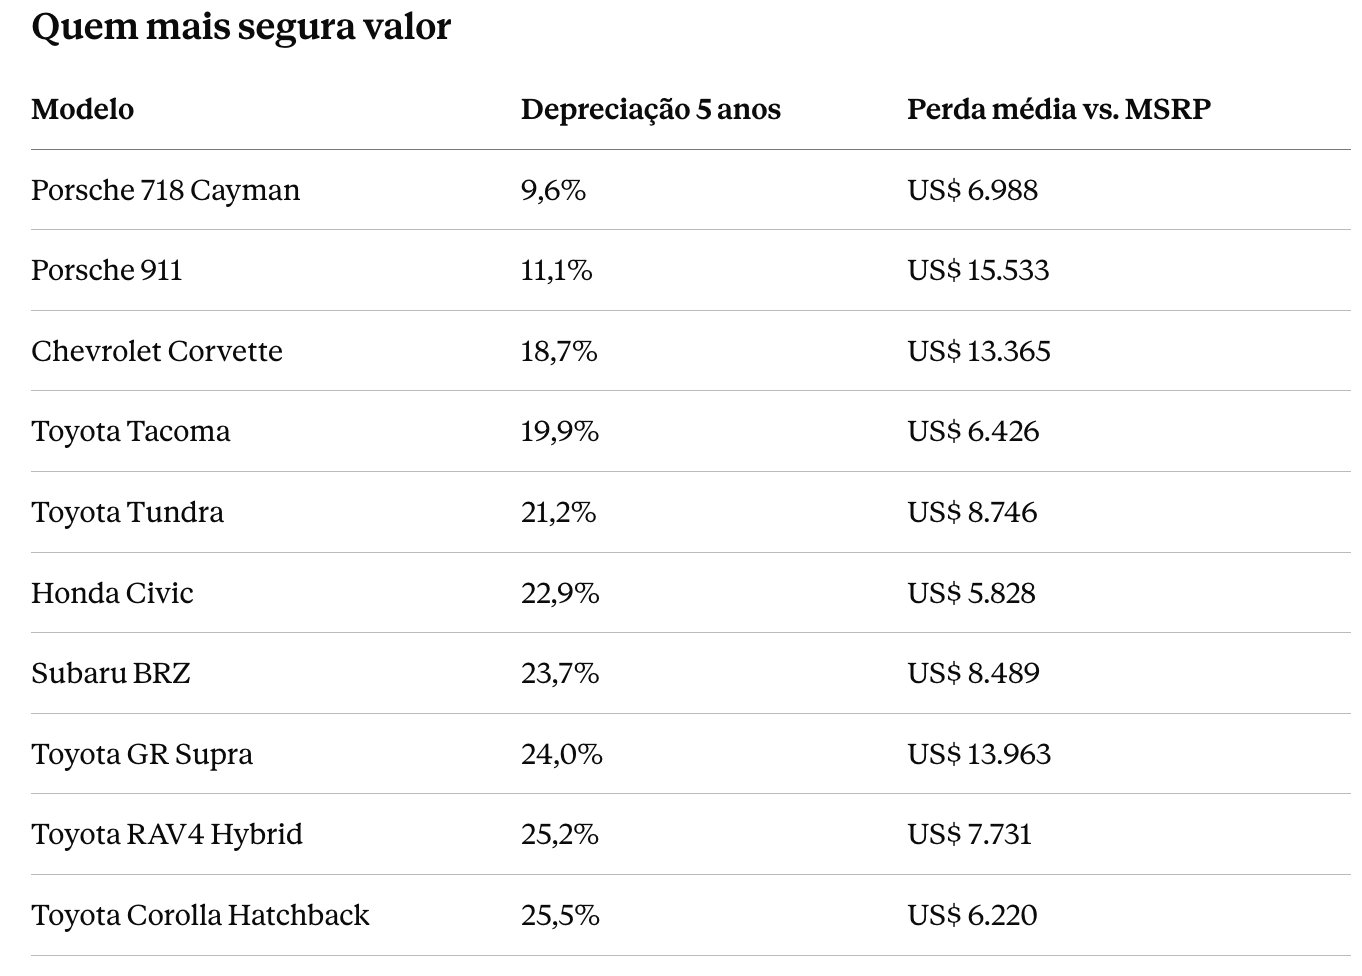
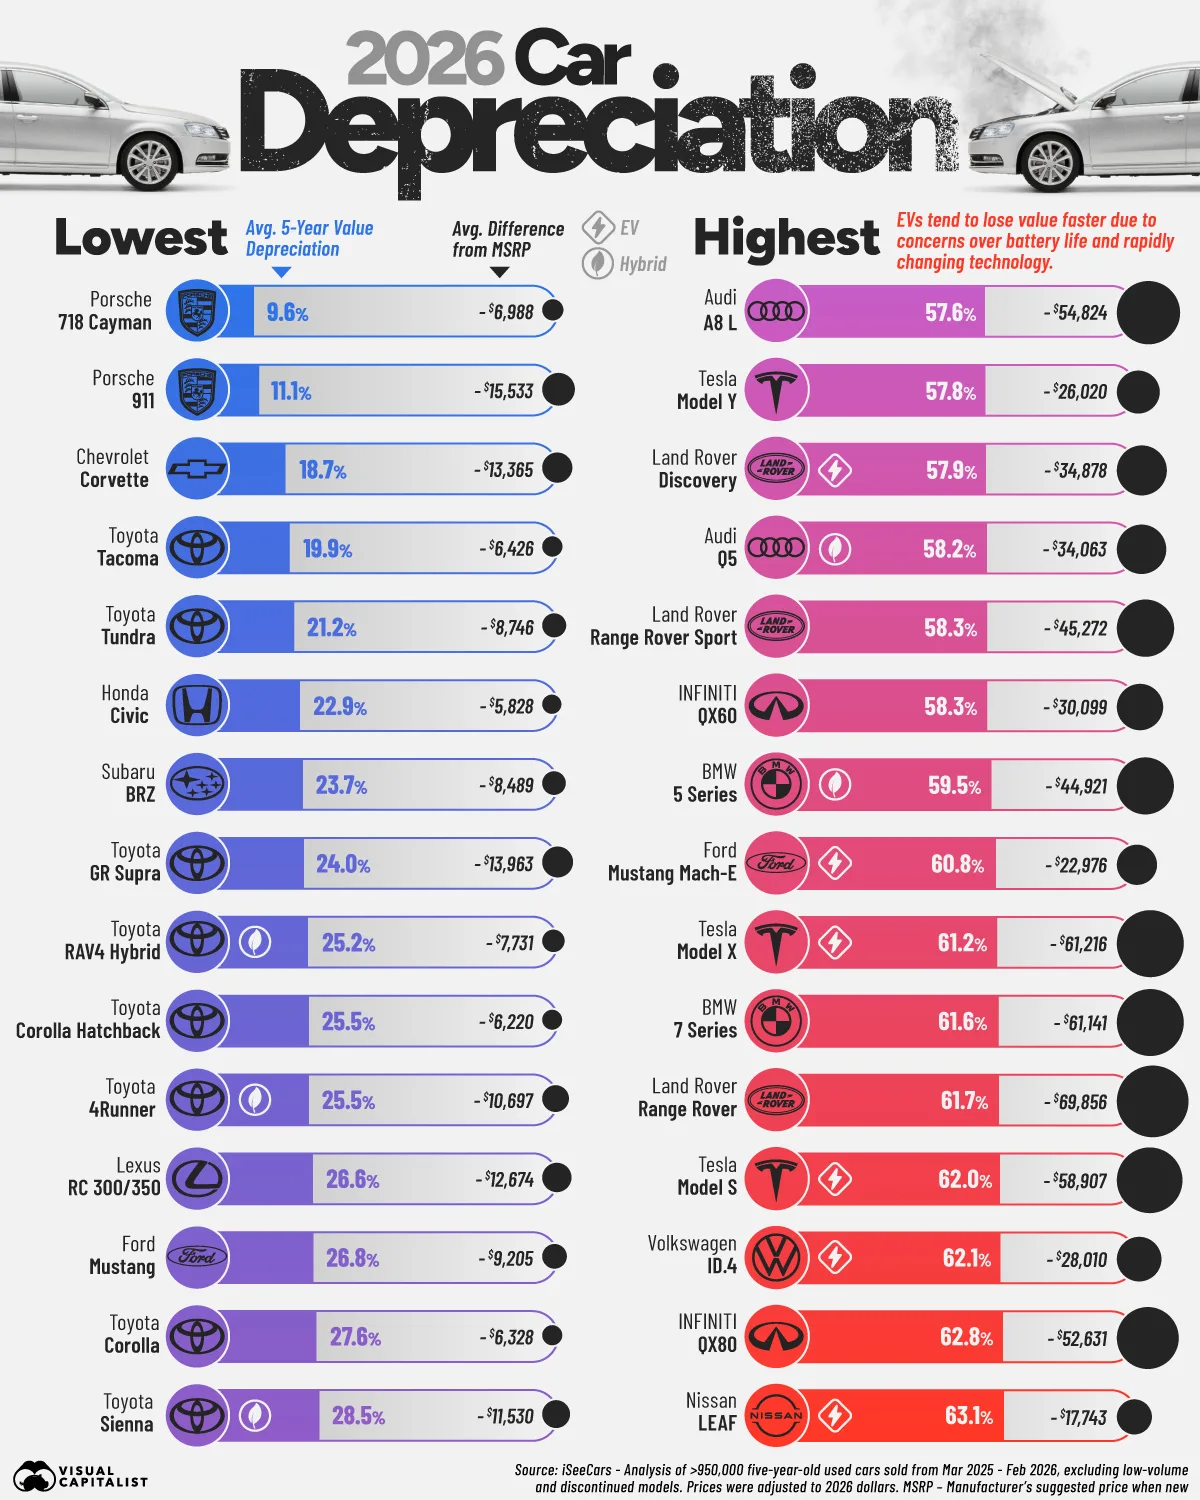
O dado mais relevante aqui não é o pódio esportivo (Porsche defendendo valor por escassez e desejo, um fenômeno de nicho), mas o segundo bloco: a Toyota sozinha ocupa 10 das 25 primeiras posições do ranking completo. Isso não é sorte de marca, é o resultado direto de um mix de fatores que qualquer gestor de rede reconhece: alta demanda represada por carro novo, produção historicamente mais curta que a demanda, forte reputação de confiabilidade de longo prazo e presença consistente tanto no mercado de novos quanto no de seminovos. Picape utilitária (Tacoma, Tundra) e sedã/hatch de entrada popular e híbrido (Corolla, RAV4 Hybrid, Civic) convivem no topo porque atendem a necessidades que não perdem relevância com o tempo. Como resume Brauer, a utilidade de uma picape "não envelhece como tecnologia ou prestígio envelhecem".
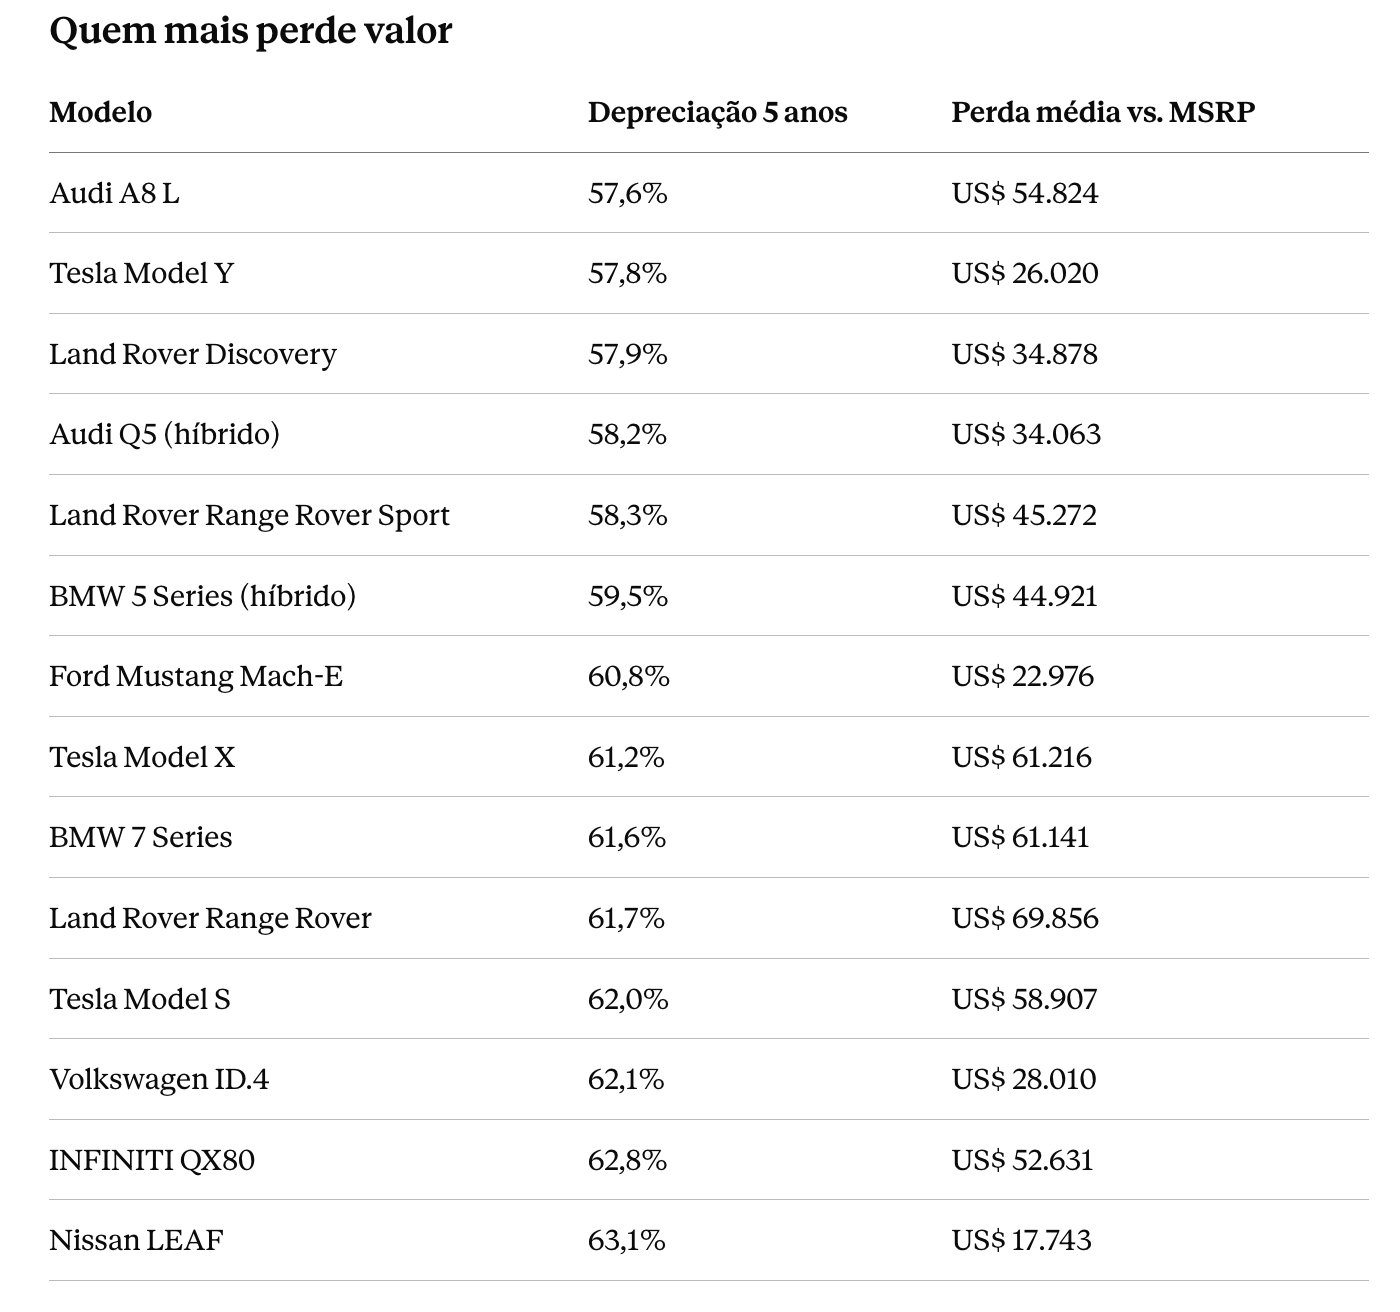
Dois recortes se cruzam nessa lista. O primeiro é o do luxo: 18 dos 25 modelos com pior retenção de valor são de marcas premium. Brauer é direto ao comentar que "o mercado usado não valoriza características de luxo como valor duradouro", e reforça que, entre os 25 melhores do ranking geral, só dois Porsches e um cupê Lexus representam o segmento premium. Acabamento, tecnologia embarcada e prestígio de marca perdem força de precificação assim que o carro sai da garantia de fábrica e entra na conta de manutenção do dono seguinte.
O segundo recorte é o elétrico, e esse é o que mais interessa a quem está pensando em estratégia de médio prazo. Da Tesla Model Y ao Nissan LEAF, passando pelo ID.4 e pelo Mach-E, o padrão se repete independente de marca ou origem: o mercado usado simplesmente não paga o prêmio que o EV carregava quando era novo. Ansiedade de autonomia, incerteza sobre saúde da bateria e o ritmo de evolução tecnológica do segmento seguem descontando valor de revenda, e segundo o estudo essa depreciação "mal melhorou" frente ao ano anterior, mesmo com a queda geral na depreciação média do mercado.
A ponte com o Brasil: o mesmo filme, em outro idioma
Esse padrão não é exclusividade americana. Levantamento do Banco BV sobre o mercado nacional de seminovos mostra a mesma disparidade, em magnitude ainda maior: elétricos de modelo 2023 desvalorizaram 46,1% contra 19,6% dos veículos a combustão (2,4 vezes mais), e nos modelos 2022 a diferença chega a quase 4 vezes (50,5% contra 13,2%). O banco atribui o movimento à queda de preço dos lançamentos, ao aumento da concorrência entre montadoras e à guerra de preços por participação de mercado, exatamente os mesmos ingredientes que pressionam o segmento elétrico nos EUA, somados a um fator local: o mercado brasileiro de seminovo elétrico ainda é jovem, com pouco histórico de revenda, pouca padronização de laudo de bateria e uma rede de recompra que ainda está aprendendo a precificar esse risco.
Para quem opera uma concessionária ou uma loja de seminovos no Brasil, o recado do estudo americano não é "o elétrico é ruim", é "o elétrico precisa de uma régua de precificação e um discurso de venda diferentes dos que valem para o combustão e o híbrido".
Visão de analista: curto, médio e longo prazo
Curto prazo (próximos 6 a 12 meses). A tendência de queda na depreciação média deve se manter enquanto o carro novo continuar caro e o crédito para zero-quilômetro seguir apertado, tanto nos EUA (taxas médias de financiamento em torno de 9,4% para novos e acima de 14% para usados, segundo a Cox Automotive) quanto no Brasil, onde o seminovo já é chamado por parte do varejo de "o novo popular" justamente por essa migração de demanda. Para a rede, isso significa margem mais confortável em avaliação de troca e giro mais rápido de estoque de usados de entrada e picapes, exatamente o segmento que já mostra a menor depreciação. Do lado elétrico, porém, vale cautela redobrada na aquisição de usados para revenda: a curva de desvalorização ainda não estabilizou, e um EV recebido em troca hoje pode continuar perdendo valor de forma mais acentuada do que o previsto no laudo inicial.
Médio prazo (1 a 3 anos). Este é o horizonte em que a fotografia pode começar a mudar, e é aqui que a visão precisa ser mais matizada do que a manchete "elétrico deprecia mais" sugere. Nos EUA, dados de meados de 2026 já mostram os primeiros sinais de reversão: o fim do crédito fiscal federal para elétricos (que expirou em setembro de 2025) não colapsou a demanda como se temia, e o preço médio de EVs usados de três anos chegou a subir 7% no ano, puxado por combustível mais caro e pela percepção de que um elétrico de três anos custa hoje o mesmo que um carro a gasolina bem mais velho. Ao mesmo tempo, a saída em massa de EVs de contratos de leasing (mais de 500 mil veículos só em 2026, com volume ainda maior projetado para 2027) deve pressionar oferta e testar se essa recuperação de preço se sustenta ou é só um respiro pontual. Para o Brasil, o horizonte de 1 a 3 anos é o momento em que a curva de aprendizado do mercado de seminovo elétrico deve amadurecer: mais histórico de bateria, mais padronização de laudo técnico e, provavelmente, uma primeira geração de compradores de segunda mão dispostos a pagar por um elétrico usado desde que o preço já reflita esse risco. Quem montar processo de avaliação e comunicação para elétrico usado antes da concorrência sai na frente quando essa demanda chegar.
Longo prazo (acima de 3 anos). A aposta estrutural é que a diferença de depreciação entre powertrains deve se estreitar, não desaparecer. À medida que a frota elétrica ganha escala, histórico de durabilidade de bateria e uma rede de recompra mais madura (nos EUA e, com defasagem, no Brasil), o desconto de incerteza tende a ceder espaço a um desconto mais racional, baseado em custo real de bateria e software, algo parecido com o que já aconteceu com os híbridos, que despencaram de 56,7% de depreciação em 2019 para 35,4% em 2026 à medida que a tecnologia deixou de ser novidade e passou a ser aposta segura. O segmento de luxo tradicional, por outro lado, tem um problema mais difícil de resolver: sua proposta de valor no usado sempre dependeu de prestígio e novidade tecnológica, dois atributos que se desgastam rápido, e não há sinal nos dados de que isso vá mudar. Picapes e utilitários devem seguir como o porto seguro de valor residual, tanto nos EUA quanto no Brasil, simplesmente porque sua utilidade não é uma moda.
O que isso significa na prática para a rede
Três implicações diretas para quem compra, avalia e revende veículos. Primeiro, o mix de estoque de seminovos deveria dar peso maior a picapes, híbridos e modelos de alta demanda consistente (o padrão Toyota), que entregam menor risco de desvalorização e giro mais previsível. Segundo, veículos de luxo e elétricos exigem avaliação de troca mais conservadora e política de precificação própria, com margem de segurança maior contra a queda de valor no período em que o carro fica no pátio. Terceiro, e talvez o mais estratégico, o segmento elétrico usado é hoje um mercado em transição, não um mercado maduro: quem investir agora em capacitação de avaliação de bateria, laudo técnico padronizado e discurso de venda específico para elétrico usado constrói uma vantagem competitiva difícil de copiar quando a demanda por EV de segunda mão finalmente decolar no Brasil, como já começa a acontecer nos Estados Unidos.
Fontes:
- iSeeCars – Cars That Hold Their Value 2026
- InfoMoney – Carros usados seguem em alta em 2026, mas elétricos ampliam desvalorização
- Briefs.co – Used EVs Are Defying Depreciation in 2026
- CarEdge – The 2026 Car Market Reality