A disparidade nos juros do financiamento automotivo
Por que comparar o Custo Efetivo Total é vital para o consumidor
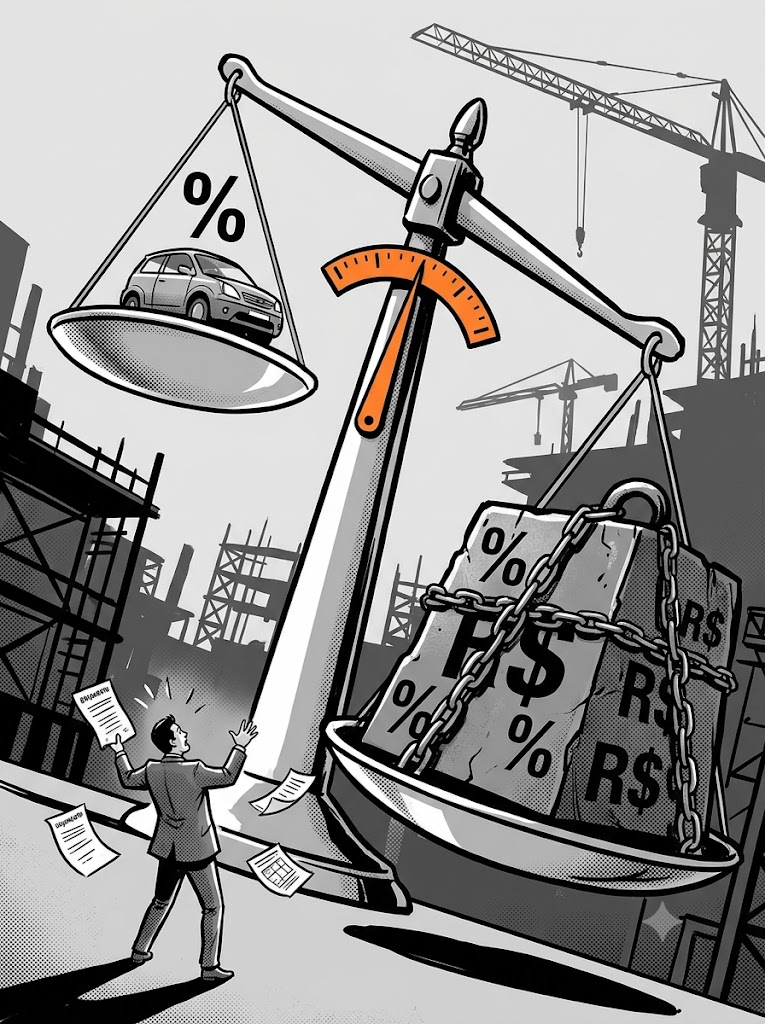
Um levantamento detalhado com base nos dados mais recentes do Banco Central revela uma assimetria impressionante nas taxas de juros praticadas para o financiamento de veículos no Brasil. O indicador mostra um mercado profundamente pulverizado, onde as taxas nominais variam de 0,58% ao mês em bancos de montadoras até mais de 3,35% ao mês em financeiras independentes. Diante desse cenário, a análise minuciosa do Custo Efetivo Total (CET) deixa de ser um detalhe burocrático e se consolida como a única salvaguarda contra o encarecimento excessivo do crédito automotivo.
▶ O abismo entre as taxas: o mercado apresenta flutuações extremas, partindo de 0,58% a.m. (7,12% a.a.) no Banco Mercedes-Benz até atingir 3,35% a.m. (48,50% a.a.) em financeiras especializadas.
▶ Liderança no varejo bancário: entre os grandes bancos de rede, a Caixa Econômica Federal ostenta a menor taxa do segmento (1,01% a.m. ou 12,81% a.a.), seguida por Bradesco (1,77% a.m.) e Banco do Brasil (1,79% a.m.).
▶ O peso oculto do CET: despesas adicionais como IOF, tarifas de cadastro e seguros obrigatórios frequentemente elevam o custo real da operação muito além da taxa de juros anunciada na vitrine.
▶ Subvenção de montadoras: bancos ligados às fabricantes continuam utilizando taxas reduzidas como ferramenta estratégica de vendas para subsidiar a saída de veículos 0 km e reter clientes.
▶ A relevância da entrada: aportar um percentual maior de entrada e manter a pontuação de crédito saudável continuam sendo as alavancas mais eficientes para reduzir o risco e barganhar condições diferenciadas.
Essa disparidade acentuada nas taxas evidencia que a precificação de risco de crédito no país tornou-se extremamente individualizada e heterogênea. A tendência para os próximos trimestres é que a expansão de plataformas digitais de comparação force uma maior transparência no ecossistema automotivo, permitindo que o comprador simule em múltiplas instituições antes do fechamento e obrigando as instituições tradicionais a recalibrarem suas margens de lucro.
▶ A transparência absoluta na divulgação do CET passa a ser o grande ativo de reputação e diferenciação competitiva para as fintechs e bancos.
▶ As montadoras mantêm vantagem tática ao utilizarem seus bancos cativos como alavanca comercial para escoar estoques sem depender dos bancos de varejo.
▶ O consumidor corporativo e individual exige cada vez mais soluções multitested, aposentando a fidelidade cega ao banco de relacionamento em prol do menor custo financeiro.
No panorama macroeconômico, onde as taxas de juros ainda impõem desafios ao consumo de bens duráveis, o crédito automotivo funciona como um divisor de águas para a indústria. A grande distância entre o menor e o maior encargo reflete visões opostas entre instituições que buscam volume e fidelização versus aquelas faturando alto sobre o risco de clientes negativados ou com restrição de crédito.
No mercado financeiro atual, a falta de pesquisa prévia é a taxa mais cara que um comprador pode pagar.
Fonte: Creditas Exponencial